
L’essentiel à retenir : une donation enfant permet de transmettre une partie de son patrimoine de son vivant. Elle donne droit à un abattement fiscal renouvelable tous les 15 ans (plafond à vérifier sur le site officiel des impôts). Elle peut prendre la forme d’un don manuel, d’une donation notariée ou d’une donation-partage, chacune avec ses propres règles. Ainsi, anticiper sa transmission de patrimoine permet souvent d’alléger les droits payés plus tard lors de la succession.
Une donation enfant est un acte par lequel un parent transmet, de son vivant, une somme d’argent, un bien immobilier ou des valeurs mobilières à son fils ou sa fille. Contrairement à l’héritage, elle intervient avant le décès. Elle peut aussi bénéficier d’un abattement fiscal renouvelable. Elle se formalise soit par un simple geste (don manuel), soit par un acte notarié obligatoire pour les biens immobiliers.
Sommaire
- Qu’est-ce qu’une donation à un enfant ?
- Les différents types de donation à un enfant
- Quels sont les abattements fiscaux applicables à la donation enfant ?
- Combien de temps attendre entre deux donations à son enfant ?
- Comment faire une donation à son enfant ?
- Quels sont les avantages d’une donation anticipée ?
- Donation enfant : les erreurs à éviter
| Type de donation | Caractéristique principale |
|---|---|
| Don manuel | Remise directe d’argent ou de biens, sans notaire obligatoire |
| Donation notariée | Acte obligatoire pour les biens immobiliers, passage chez le notaire |
| Donation-partage | Répartition entre plusieurs enfants, figée au jour de l’acte |
| Démembrement (usufruit/nue-propriété) | Transmission de la nue-propriété, parent garde l’usufruit |
| Délai de rappel fiscal | 15 ans entre deux donations pour renouveler l’abattement (à vérifier) |
Qu’est-ce qu’une donation à un enfant ?
Faire une donation enfant, c’est transmettre un bien ou une somme d’argent de son vivant, sans attendre la succession. Cela peut concerner un virement bancaire, un appartement, des parts de société ou des bijoux de famille. La loi distingue clairement la donation de l’héritage : la première est volontaire et anticipée, la seconde intervient automatiquement au décès.
Ce geste s’inscrit dans une logique de transmission de patrimoine progressive. Beaucoup de parents choisissent d’aider leurs enfants pour un achat immobilier, des études ou un mariage. Attention toutefois : une donation touche aussi à la réserve héréditaire. Cette part du patrimoine revient obligatoirement aux héritiers et ne peut pas être contournée, même avec les meilleures intentions du monde.
Franchement, beaucoup de familles sous-estiment l’impact d’une donation sur l’équilibre entre frères et sœurs. Si vous avez plusieurs enfants et que vous organisez votre budget familial en pensant à l’avenir, mieux vaut anticiper ces questions tôt. Vous éviterez ainsi de les régler dans l’urgence.
Les différents types de donation à un enfant
Il existe plusieurs façons d’organiser une donation enfant, chacune adaptée à une situation différente. Le choix dépend du bien transmis, du nombre d’enfants concernés et du niveau de formalisme souhaité.
Le don manuel
Le don manuel est la forme la plus simple : un virement, un chèque ou la remise d’un objet de valeur. Aucun acte notarié n’est exigé, mais il doit tout de même être déclaré à l’administration fiscale dans un délai d’un mois. C’est la solution privilégiée pour aider un enfant à payer ses études ou son permis de conduire.
La donation notariée
Pour un bien immobilier, l’acte notarié devient obligatoire. Le notaire rédige l’acte, vérifie la situation du donateur et calcule les droits de donation à régler. Cette forme sécurise la transmission et évite les contestations plus tard entre héritiers.
La donation-partage
La donation-partage permet de répartir un patrimoine entre plusieurs enfants au même moment, devant notaire. Son gros avantage : la valeur des biens est figée au jour de l’acte, pas au jour du décès du parent. Cela évite bien des tensions familiales si un bien a pris ou perdu de la valeur entre-temps.
Point clé ici. Choisir entre ces trois formes dépend surtout de la nature du bien et du nombre d’enfants bénéficiaires. Un don manuel suffit pour une somme d’argent, mais un bien immobilier impose toujours le passage chez le notaire.
Quels sont les abattements fiscaux applicables à la donation enfant ?
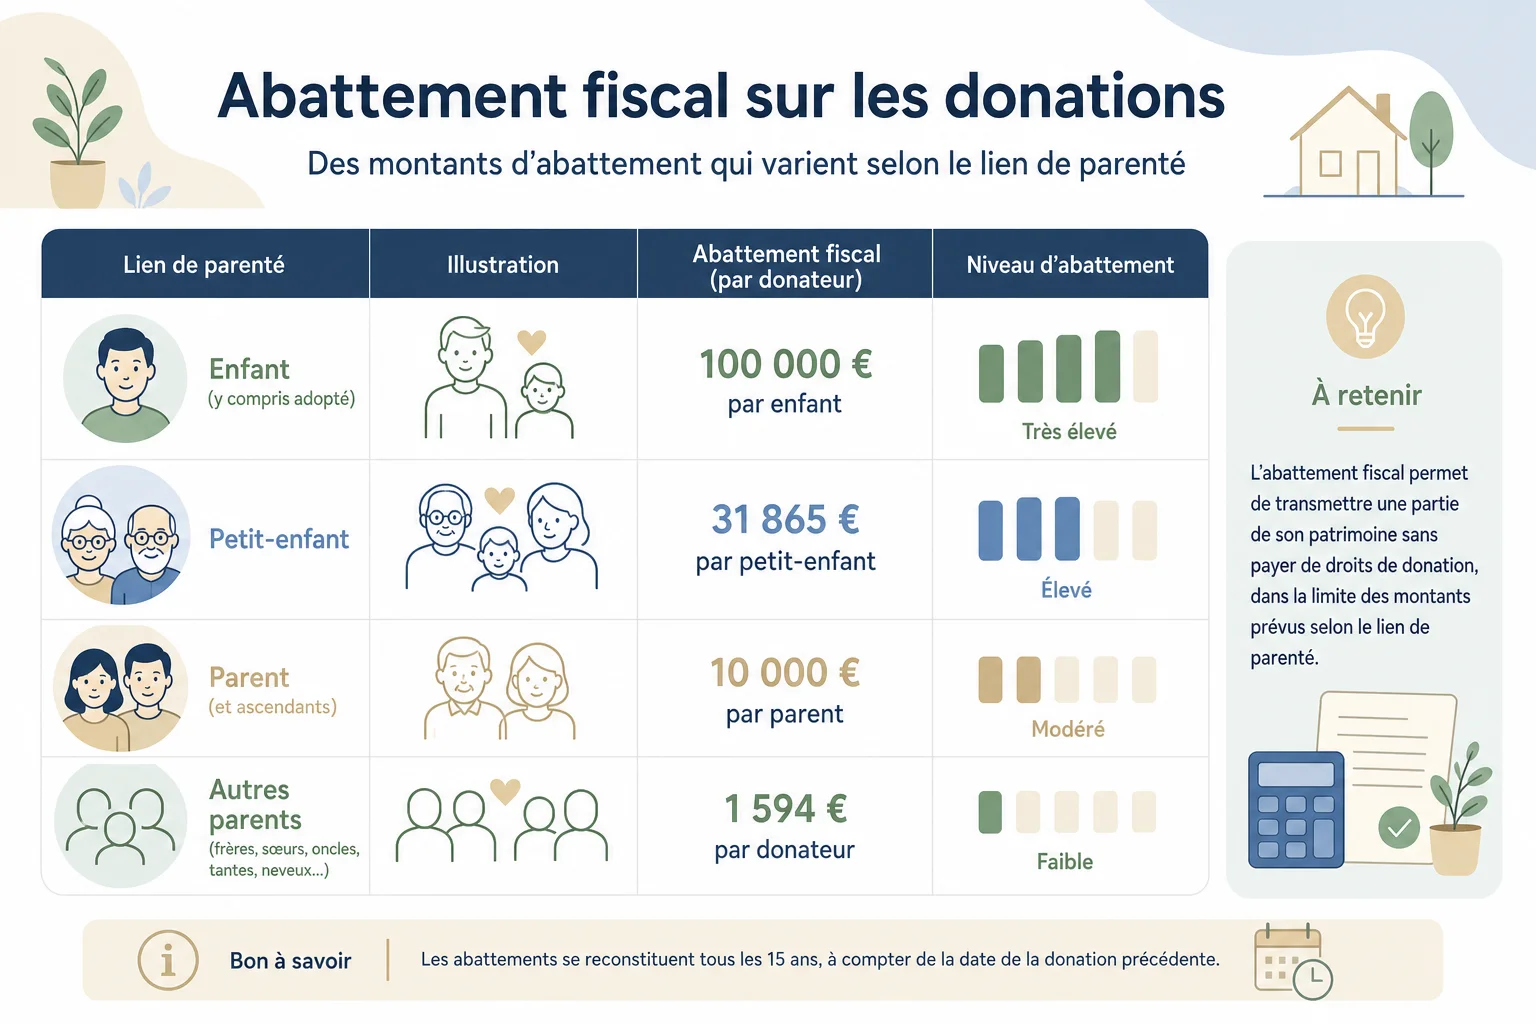
C’est souvent la question numéro un : combien peut-on donner sans payer de droits ? Pour une donation enfant, l’abattement fiscal entre un parent et son enfant s’élève à 100 000 € par parent et par enfant. Il est renouvelable tous les 15 ans (montant à vérifier sur le site officiel des impôts, car ce plafond peut évoluer).
Concrètement, un couple avec deux parents peut donc transmettre jusqu’à 200 000 € à un même enfant sans droits de donation à payer, en cumulant les abattements des deux parents. Au-delà de ce seuil, un barème progressif s’applique, avec des taux qui augmentent selon la tranche concernée.
D’autres abattements existent en complément, notamment pour les dons de sommes d’argent faits aux enfants majeurs par des parents de moins de 80 ans, sous certaines conditions d’âge et de montant (plafond également à vérifier). Par ailleurs, les grands-parents disposent de leur propre abattement, distinct de celui des parents. Cela permet d’organiser une transmission sur plusieurs générations.
Ce qui m’étonne souvent, c’est que peu de familles pensent à cumuler ces différents abattements. Un enfant peut ainsi recevoir des sommes de ses deux parents et de ses grands-parents, chacun avec son propre plafond, sans jamais dépasser le seuil fiscal.
Combien de temps attendre entre deux donations à son enfant ?
La règle fiscale impose un délai de 15 ans entre deux donations pour qu’un nouvel abattement se reconstitue entièrement (délai à vérifier sur le site officiel, les règles pouvant être ajustées par la loi de finances). Si vous donnez à nouveau avant ce délai, l’administration fiscale additionne les montants des deux donations pour calculer les droits dus.
Prenons un exemple simple : un parent donne 100 000 € à son enfant en 2026. S’il souhaite donner à nouveau avant 2041, seule la partie dépassant le solde d’abattement restant sera taxée. Autant dire que patienter peut représenter une économie importante sur les droits de donation.
Ce délai concerne chaque couple parent-enfant séparément. Rien n’empêche donc d’échelonner des donations croisées entre les deux parents et les grands-parents. Cela permet d’optimiser la transmission de patrimoine sans attendre quinze années pleines pour chaque lien de parenté.
Comment faire une donation à son enfant ? Les étapes clés
Organiser une donation enfant suit un parcours assez balisé, qu’il s’agisse d’argent ou d’un bien immobilier. Voici les grandes étapes à connaître avant de se lancer.
Les documents nécessaires
- Pièce d’identité du donateur et du bénéficiaire
- Justificatif de propriété pour un bien immobilier ou des titres
- Formulaire de déclaration de don manuel (Cerfa) si applicable
- Relevé d’identité bancaire pour un virement d’argent
- Acte de naissance pour établir le lien de filiation
Le rôle du notaire
Le notaire intervient obligatoirement pour tout bien immobilier et pour une donation-partage. Il vérifie que la réserve héréditaire des autres enfants est respectée. Il rédige aussi l’acte notarié et s’occupe des formalités d’enregistrement. Son rôle est aussi de conseiller sur le choix entre pleine propriété ou démembrement de propriété.
En cas d’usufruit gardé par le parent et de nue-propriété transmise à l’enfant, le notaire calcule la valeur fiscale de chaque part selon l’âge du donateur. C’est un calcul un peu technique, mais il permet souvent de réduire nettement la base taxable.
Quels sont les avantages d’une donation anticipée ?
Anticiper une donation enfant présente plusieurs bénéfices concrets, au-delà du simple geste affectif. Voici les principaux atouts à garder en tête.
- Profiter pleinement de l’abattement fiscal renouvelable tous les 15 ans
- Aider un enfant au moment où il en a réellement besoin, pour un projet immobilier par exemple
- Réduire la base taxable de la future succession
- Organiser sereinement le partage entre plusieurs enfants via une donation-partage
- Garder un revenu grâce au démembrement de propriété en conservant l’usufruit
Point clé ici. Transmettre de son vivant permet d’accompagner concrètement un projet de vie, un achat de résidence principale ou le financement d’études supérieures. C’est mieux que de laisser un capital dormir jusqu’au décès.
C’est aussi l’occasion d’éviter les conflits futurs. En effet, une succession mal préparée génère souvent des tensions entre héritiers. Une donation organisée de son vivant, avec l’aide d’un notaire, clarifie en revanche les intentions de chacun. Si vous gérez aussi une famille recomposée, cette anticipation prend encore plus de sens pour éviter les malentendus entre enfants issus de différentes unions.
Donation enfant : les erreurs et points de vigilance à éviter
Certaines erreurs reviennent régulièrement lors d’une donation enfant, et elles peuvent coûter cher, financièrement ou humainement. En voici les plus fréquentes.
La première erreur consiste à oublier la réserve héréditaire. On ne peut pas donner la totalité de son patrimoine à un seul enfant si d’autres héritiers réservataires existent : la loi protège une part minimale pour chacun d’eux. Négliger ce point peut entraîner une action en réduction au moment de la succession.
Deuxième piège : ne pas déclarer un don manuel à l’administration fiscale. Beaucoup pensent qu’un simple virement passe inaperçu. Pourtant, en cas de contrôle ou lors d’une succession future, l’absence de déclaration peut entraîner des pénalités. Mieux vaut jouer la transparence dès le départ.
Autre point de vigilance : sous-estimer l’impact d’un démembrement de propriété mal anticipé. Transmettre la nue-propriété sans réfléchir à l’usufruit peut compliquer la gestion future du bien, notamment en cas de vente avant le décès du parent usufruitier.
- Vérifier systématiquement la part réservataire des autres enfants
- Déclarer tout don manuel dans le mois suivant la remise
- Consulter un notaire avant toute donation immobilière
- Anticiper les conséquences d’un démembrement sur la revente future
Enfin, ne négligez pas la dimension humaine. Une donation mal expliquée entre frères et sœurs peut raviver une ancienne jalousie entre frères et sœurs, surtout si les montants semblent déséquilibrés aux yeux des enfants. Pour les familles nombreuses, mieux vaut en parler ouvertement avant d’agir. C’est un peu comme pour toute grande décision familiale, à l’image de celles abordées dans notre article sur l’organisation d’une famille nombreuse.
Chiffres clés
- L’abattement fiscal parent-enfant est renouvelable tous les 15 ans (montant à vérifier sur le site officiel des impôts)
- Un couple de parents peut cumuler deux abattements distincts pour un même enfant
- Les grands-parents disposent d’un abattement propre, indépendant de celui des parents
- La donation-partage fige la valeur des biens au jour de l’acte, et non au jour du décès
Si vous préparez aussi l’avenir financier de vos enfants au quotidien, pensez à consulter notre guide sur l’argent de poche selon l’âge, une autre façon d’accompagner leur rapport à l’argent dès le plus jeune âge. Et pour les parents qui jonglent seuls avec ces questions patrimoniales, notre article dédié aux aides pour parent isolé peut aussi apporter des pistes concrètes.
FAQ
Quel montant peut-on donner à un enfant sans payer d’impôt ?
L’abattement fiscal parent-enfant permet de transmettre jusqu’à 100 000 € par parent tous les 15 ans sans droits de donation. Ce montant est à vérifier sur le site officiel des impôts, car il peut évoluer selon les lois de finances.
Faut-il obligatoirement passer par un notaire pour une donation enfant ?
Non, un don manuel d’argent ne nécessite pas de notaire, mais doit être déclaré à l’administration fiscale. En revanche, toute donation de bien immobilier impose un acte notarié obligatoire.
Peut-on donner plus à un enfant qu’aux autres ?
La réserve héréditaire limite cette liberté : chaque enfant a droit à une part minimale du patrimoine. Un accord explicite entre héritiers, via une renonciation anticipée à l’action en réduction, peut toutefois changer la donne.
Quelle différence entre donation et donation-partage ?
La donation simple concerne un seul bénéficiaire à la fois. La donation-partage, elle, répartit le patrimoine entre plusieurs enfants au même moment, en figeant la valeur des biens au jour de l’acte.
Le démembrement de propriété est-il avantageux pour une donation enfant ?
Oui, transmettre la nue-propriété en gardant l’usufruit permet de réduire la base taxable. Le parent donateur garde ainsi l’usage ou les revenus du bien jusqu’à son décès.